

Beitragsrückerstattung in der PKV: Ab wann lohnt es sich wirklich, Rechnungen selbst zu zahlen?
*von Rahma Hassan · Gründerin pia®, LL.B. Steuerrecht & M.A. Wirtschaft und Management - veröffentlicht am 24.04.2026
Jedes Jahr im November beginnt für viele Privatversicherte eine stille Rechnerei. Im Schreibtisch liegt ein kleiner Stapel: die Rechnung vom Hautarzt, die Abrechnung der Brille, zwei Rezepte, der Laborbefund. Alles noch nicht eingereicht. Und jetzt kommt diese Frage, die man sich jedes Jahr aufs Neue stellt: Soll ich das einreichen – oder lohnt sich die Beitragsrückerstattung mehr, wenn ich still bleibe?
Die Antwort ist einfacher, als viele denken – wenn man einmal die Logik dahinter verstanden hat. Die meisten Ratgeber beantworten sie allerdings oberflächlich, ohne den Steuereffekt einzubeziehen, der die Rechnung in vielen Fällen komplett kippt. In diesem Artikel finden Sie die ehrliche Version: Wie die Beitragsrückerstattung funktioniert, wie Sie ausrechnen, ob sich das Einreichen lohnt, und wo die typischen Denkfehler liegen.
Was ist die Beitragsrückerstattung überhaupt?
Fast jeder Vollversicherungstarif in der PKV enthält eine sogenannte Beitragsrückerstattung – oft auch BRE genannt. Das Prinzip ist simpel: Wer in einem Kalenderjahr keine oder wenige Rechnungen einreicht, bekommt am Anfang des Folgejahres einen Teil seiner Beiträge zurück. Typisch sind zwischen zwei und sechs Monatsbeiträgen, bei manchen Tarifen auch mehr.
Die Versicherung belohnt damit Kunden, die das System wenig belasten. Für Sie bedeutet das: Wer sparsam mit Einreichungen umgeht, kassiert im Folgejahr eine ordentliche Summe – bei einem Monatsbeitrag von 500 Euro und drei Monaten Rückerstattung sind das immerhin 1.500 Euro. Nicht eingereichte kleinere Rechnungen können sich also lohnen.
Können. Nicht müssen.
Wie hoch ist die Rückerstattung typischerweise?
Wie viel Sie zurückbekommen könnten, steht in Ihrem Tarifwerk. Die Höhe hängt von zwei Faktoren ab: von Ihrem Tarif und davon, wie viele Jahre Sie schon leistungsfrei waren. Viele Versicherer staffeln die Rückerstattung nämlich – im ersten leistungsfreien Jahr gibt es vielleicht zwei Monatsbeiträge zurück, im zweiten drei, im dritten vier, bis zu einem Maximum von meist sechs Monatsbeiträgen.
Das macht die Entscheidung langfristig spannend: Wer sich ein leistungsfreies Jahr „erkauft", indem er eine Rechnung selbst zahlt, hebt sich auch das nächste Jahr auf die nächsthöhere Stufe. Der Effekt wirkt also nicht nur ein Jahr, sondern potenziell mehrere.
Ein Anruf oder ein Blick in die Police verrät Ihnen, auf welcher Stufe Sie gerade stehen. Diese Information ist die Grundlage jeder weiteren Rechnung.
Die zentrale Frage: Einreichen oder selbst zahlen?
Jetzt zur Kernfrage. Stellen Sie sich folgende Situation vor: Sie haben im November noch 700 Euro an unbezahlten Privatrechnungen gesammelt. Würden Sie die einreichen, bekämen Sie – je nach Tarif – vielleicht 560 Euro erstattet. Zahlen Sie selbst, bekommen Sie dafür Ihre Beitragsrückerstattung von zum Beispiel 1.500 Euro.
Auf den ersten Blick ist die Rechnung glasklar: 1.500 Euro sind mehr als 560 Euro. Also selbst zahlen.
Aber so einfach ist es nicht. Denn die Beitragsrückerstattung verändert Ihre Steuer.
Der Steuereffekt: Warum die Rückerstattung nur auf dem Papier so groß ist
Die Krankenversicherungsbeiträge, die Sie im Jahr zahlen, können Sie in Ihrer Steuererklärung als Sonderausgaben absetzen. Das senkt Ihre Einkommensteuer. Je höher Ihr Grenzsteuersatz, desto mehr bringt dieser Abzug.
Jetzt kommt der Haken: Eine Beitragsrückerstattung wird vom steuerlich absetzbaren Beitrag abgezogen. Das Finanzamt sagt sinngemäß: „Wenn Sie Geld zurückbekommen, haben Sie auch weniger Krankenversicherungsbeitrag effektiv gezahlt – also dürfen Sie auch weniger absetzen." Das heißt: Ihre Steuerlast im Folgejahr steigt.
Die Rechnung in der Praxis: Liegt Ihr Grenzsteuersatz bei 35 Prozent und Sie bekommen 1.500 Euro Beitragsrückerstattung, zahlen Sie darauf rund 525 Euro mehr Steuer. Unterm Strich bleiben Ihnen also nicht 1.500 Euro, sondern nur 975 Euro.
Bei eingereichten Rechnungen gilt das umgekehrt: Die Erstattung der PKV ist nicht steuerpflichtig, weil sie lediglich die Kosten ausgleicht. Was Sie selbst tragen, können Sie theoretisch als außergewöhnliche Belastung absetzen – praktisch scheitert das aber meist an der zumutbaren Eigenbelastung, die viele erst bei mehreren tausend Euro Arztkosten überschreiten.
Die Faustformel, die tatsächlich funktioniert
Damit Sie das nicht jedes Mal neu durchrechnen müssen: Eine einfache Faustformel hilft in den meisten Fällen weiter.
Selbstzahlen lohnt sich, wenn die Summe Ihrer Rechnungen geringer ist als die netto ausgezahlte Beitragsrückerstattung.
Die netto ausgezahlte Rückerstattung rechnen Sie so:
> Mögliche Rückerstattung × (1 – persönlicher Grenzsteuersatz)
Konkretes Beispiel:
- Mögliche Rückerstattung: 1.500 Euro
- Grenzsteuersatz: 35 Prozent
- Netto-Rückerstattung: 1.500 × 0,65 = 975 Euro
Liegen Ihre offenen Rechnungen unter 975 Euro, zahlen Sie selbst. Liegen sie darüber, reichen Sie ein.
Wichtig: Das gilt für Rechnungen, die zu 100 Prozent erstattet werden. Wenn Ihr Tarif nur 80 Prozent erstattet, verschiebt sich die Grenze entsprechend – reichen Sie zum Beispiel 1.200 Euro ein, bekommen Sie nur 960 Euro zurück. Die sollten dann über der Netto-Rückerstattung liegen, damit sich das Einreichen lohnt.
Drei Szenarien aus der Praxis
Damit das Ganze greifbarer wird, hier drei typische Situationen.
Szenario 1: Die gesunde Mittvierzigerin
Anna, 45, Angestellte, Grenzsteuersatz 35 Prozent, Monatsbeitrag 480 Euro, mögliche Rückerstattung drei Monatsbeiträge = 1.440 Euro. Im Jahr hat sie zwei kleine Arztrechnungen über insgesamt 380 Euro. Netto-Rückerstattung: 936 Euro. Da 380 Euro weit darunter liegen, lohnt sich das Selbstzahlen klar. Sie lässt die Rechnungen in der Schublade und freut sich im März über die Rückerstattung.
Szenario 2: Der Selbstständige mit Rückenleiden
Markus, 52, Selbstständig, Grenzsteuersatz 42 Prozent, Monatsbeitrag 720 Euro, mögliche Rückerstattung vier Monatsbeiträge = 2.880 Euro. Er hat im Jahr 3.400 Euro an Rechnungen gesammelt (Orthopäde, Physio, Heilpraktiker). Netto-Rückerstattung: 1.670 Euro. Die Rechnungen liegen deutlich darüber – einreichen.
Szenario 3: Das Grenzfall-Jahr
Petra, 38, Lehrerin, Grenzsteuersatz 32 Prozent, Monatsbeitrag 260 Euro, mögliche Rückerstattung drei Monatsbeiträge = 780 Euro. Sie hat 650 Euro Rechnungen liegen. Netto-Rückerstattung: 530 Euro. Die Rechnungen liegen knapp darüber – einreichen ist minimal besser, aber nicht dramatisch. Hier lohnt sich ein genauer Blick auf den Tarif, denn wenn die Erstattung nicht 100, sondern 80 Prozent beträgt, kippt die Entscheidung wieder.
Sie sehen: Kleine Unterschiede bei Tarif, Steuersatz oder Rechnungssumme können das Ergebnis drehen. Deshalb ist eine konkrete Berechnung – entweder mit dem Taschenrechner oder mit einem [PKV-Erstattungsrechner](https://pia-health.de/pkv-erstattungsrechner) – fast immer die sichere Option.
Strategisch durchs Jahr: So behalten Sie den Überblick
Die Beitragsrückerstattung ist kein Thema, das Sie im Dezember zum ersten Mal anschauen sollten. Wer clever plant, beginnt am Jahresanfang – mit einer einfachen Routine.
Führen Sie eine laufende Liste aller Arztrechnungen, die während des Jahres anfallen. Pro Eintrag notieren Sie Datum, Betrag und voraussichtliche Erstattung. Sobald die Summe der möglichen Erstattungen Ihre Netto-Rückerstattung übersteigt, reichen Sie ab sofort alles ein. Vorher halten Sie die Rechnungen bewusst zurück – zahlen aber selbstverständlich den Arzt pünktlich, um Mahngebühren zu vermeiden.
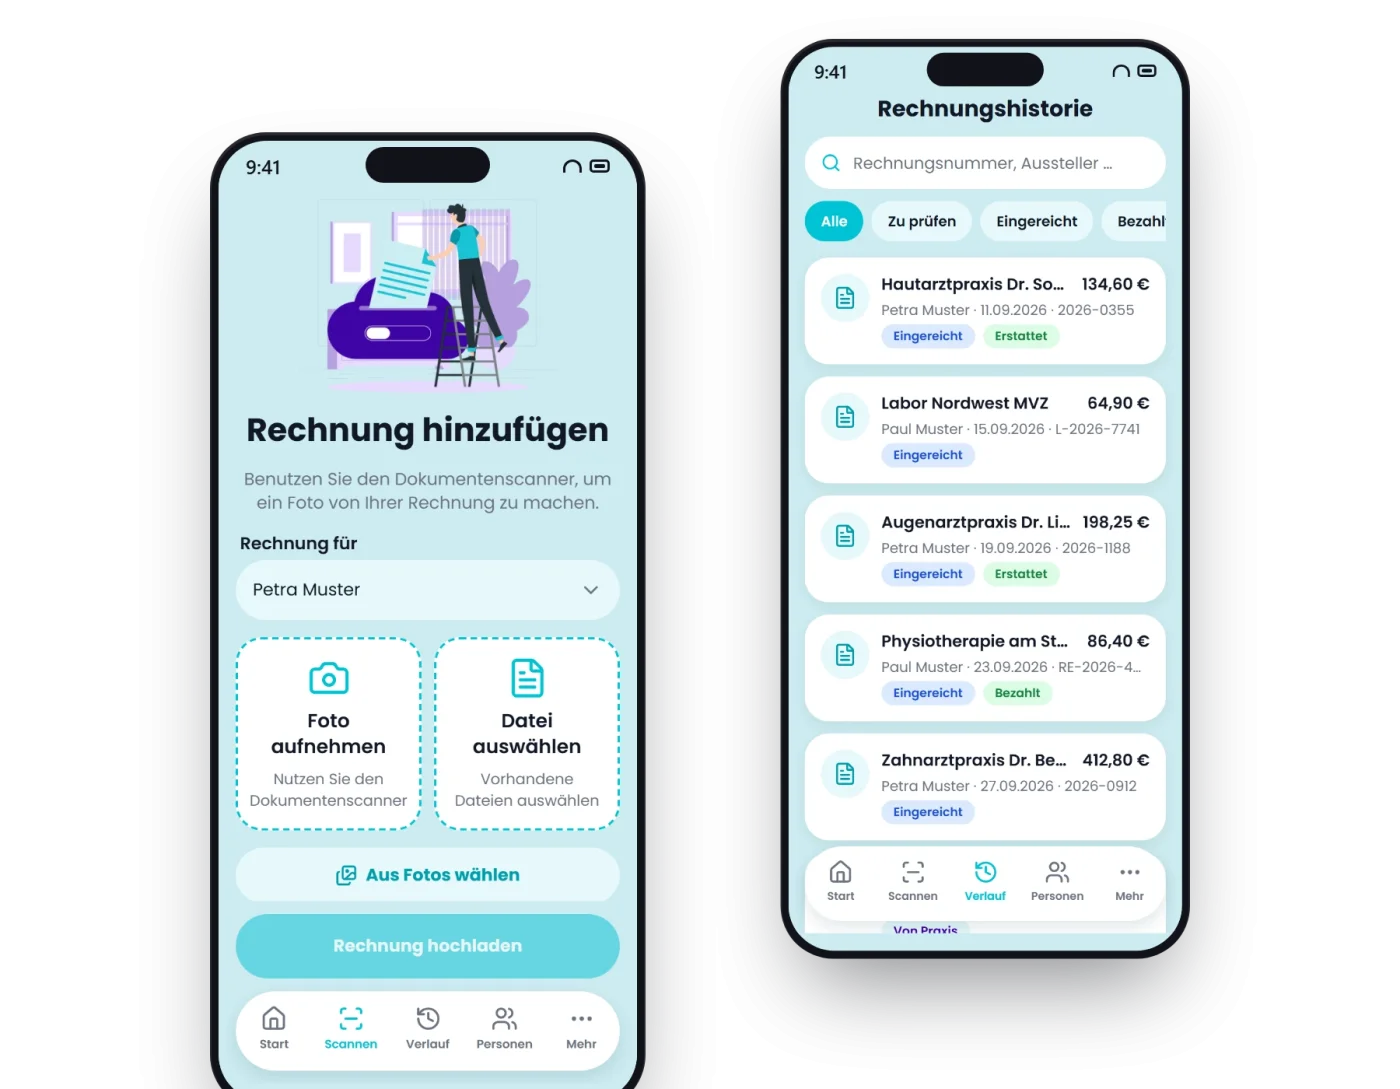
Wer diese Liste nicht per Hand führen will, nutzt eine App, die genau diese Übersicht automatisch erstellt und bei jeder Rechnung direkt anzeigt, ob sich das Einreichen lohnt. Genau das ist eine der Kernfunktionen von [pia](https://pia-health.de) – die App zeigt Ihnen bei jeder neuen Rechnung, wie sie sich auf Ihre Bilanz auswirkt, und Sie entscheiden auf Knopfdruck: einreichen oder zurückhalten.
Wann sich das Einreichen trotzdem immer lohnt
Es gibt Situationen, in denen die Rechnerei überflüssig ist, weil das Einreichen so oder so die bessere Wahl ist. Die wichtigsten drei Fälle:
Bei einer großen Einzelrechnung. Sobald eine einzelne Rechnung Ihre Netto-Rückerstattung übersteigt, müssen Sie gar nicht mehr weiterrechnen – einreichen. Ein Zahnimplantat über 3.000 Euro, eine OP, eine aufwändige Diagnostik: In solchen Fällen gibt es nichts abzuwägen.
Wenn Sie die Schwelle bereits im Oktober geknackt haben. Ab dem Moment, in dem Ihre aufgelaufenen Erstattungen die Netto-Rückerstattung übersteigen, sind Sie für dieses Jahr raus aus dem Bonus-System. Alles Weitere darf jetzt eingereicht werden – auch kleinere Rechnungen vom November und Dezember.
Bei chronischen Erkrankungen oder absehbar hohen Kosten. Wer regelmäßig Medikamente, Therapien oder Kontrolltermine braucht, kommt fast immer über die Rückerstattungsschwelle. Hier macht das Jonglieren keinen Sinn – konsequent einreichen und den Kopf für wichtigere Dinge freihalten.
Was Beihilfeberechtigte beachten müssen
Für Beamte und andere Beihilfeberechtigte gelten etwas andere Regeln. Da die PKV bei ihnen nur die Lücke zur Beihilfe füllt, sind die Beiträge deutlich niedriger – und die Beitragsrückerstattungen entsprechend kleiner. Viele Beihilfetarife haben gar keine klassische BRE, sondern nur eine symbolische Pauschale.
Für die Rechnung ändert das den Hebel: Wenn die mögliche Rückerstattung ohnehin gering ist, lohnt es sich fast immer, einzureichen. Die Beihilfestelle hat zudem kein Bonus-System – dort reichen Beamte ohnehin jede Rechnung ein, unabhängig davon, was sie danach mit der PKV machen.
Ein kurzer Check Ihres Tarifs beantwortet die Frage meistens in drei Minuten: Steht dort keine nennenswerte Rückerstattung, ersparen Sie sich die Grübelei komplett.
Häufige Fragen zur Beitragsrückerstattung
Muss ich die Beitragsrückerstattung versteuern?
Nein, nicht direkt. Sie wird aber von den abzugsfähigen Krankenversicherungsbeiträgen abgezogen, was indirekt zu einer höheren Steuerlast führt.
Bekomme ich auch dann eine Rückerstattung, wenn ich ein einziges Rezept eingereicht habe?
In den meisten Tarifen nicht. Schon eine eingereichte Kleinrechnung macht das Jahr „leistungsbehaftet" und die BRE entfällt komplett. Deshalb lohnt es sich, jede Einreichung bewusst zu treffen.
Zählen eingereichte, aber noch nicht bearbeitete Rechnungen zum Vorjahr?
Entscheidend ist der Eingang bei der Versicherung, nicht das Datum der Rechnung. Eine Rechnung aus dem Oktober, die erst im Januar eingeht, zählt fürs neue Jahr.
Was passiert, wenn ich im Dezember merke, dass ich falsch entschieden habe?
Sie können Rechnungen aus dem alten Jahr noch drei Jahre lang einreichen. Wer sich im Januar nicht mehr sicher ist, ob sich das Einreichen gelohnt hätte, kann notfalls nachrechnen und dann entscheiden – die Rückerstattung ist zu dem Zeitpunkt aber meistens schon ausgezahlt.
Gilt die Beitragsrückerstattung auch für Krankentagegeld und Zusatzversicherungen?
Meistens nicht. Üblicherweise bezieht sie sich nur auf die Kranken-Vollversicherung. Prüfen Sie die Bedingungen Ihres Tarifs.
Kann ich Rechnungen auch rückwirkend einreichen, wenn die Rückerstattung schon ausgezahlt wurde?
Technisch ja, innerhalb der Dreijahresfrist. Ihre Rückerstattung fürs Vorjahr wird dadurch aber nicht beeinflusst – die ist fix. Allerdings macht die Einreichung dann Ihr Folgejahr zum leistungsbehafteten Jahr, wenn Sie dort noch auf eine BRE hoffen.
Fazit
Die Beitragsrückerstattung in der PKV ist ein echter Vorteil – aber nur, wenn man weiß, wie man mit ihr umgeht. Wer blind alle Rechnungen einreicht, verschenkt Geld. Wer blind alles selbst zahlt, zahlt am Ende drauf. Die richtige Antwort liegt dazwischen und ist in den meisten Fällen mit einer einfachen Rechnung zu finden: Netto-Rückerstattung ausrechnen, Rechnungen summieren, vergleichen.
Das Ganze im Kopf zu behalten, ist der Knackpunkt. Wer im November merkt, dass er die Schwelle schon im Mai überschritten hätte, ärgert sich über verschenktes Geld. Wer im Januar feststellt, dass die eine im Dezember eingereichte Rechnung die gesamte Beitragsrückerstattung gekostet hat, noch mehr.
Genau dafür ist pia gebaut. Die App summiert Ihre Rechnungen automatisch, zeigt Ihnen jederzeit an, ob Sie noch im Plus sind, und empfiehlt bei jeder neuen Rechnung, was wirtschaftlich sinnvoller ist. Das Rechnen im Kopf übernimmt die App – Sie treffen die Entscheidung.
[👉 Mit dem PKV-Erstattungsrechner sofort prüfen, ob sich das Einreichen lohnt](https://pia-health.de/pkv-erstattungsrechner)
Disclaimer: „Dieser Artikel ersetzt keine Steuer- oder Versicherungsberatung."
---
Über die Autorin
Rahma Hassan – Gründerin & CEO von pia®, LL.B. Steuerrecht und M.A. Wirtschaft und Management. Rahma ist selbst privat versichert und schreibt über PKV, Beihilfe und alles, was Privatversicherten den Papierkram erleichtert. [Mehr über Rahma](https://pia-health.de/about-pia/about-the-founder)